

金利上昇のニュースに惑わされず、家づくりを判断しよう
「住宅ローンの金利が高くなっているから、今は家を建てる時期ではない」
そんな話を耳にする機会が増えてきました。
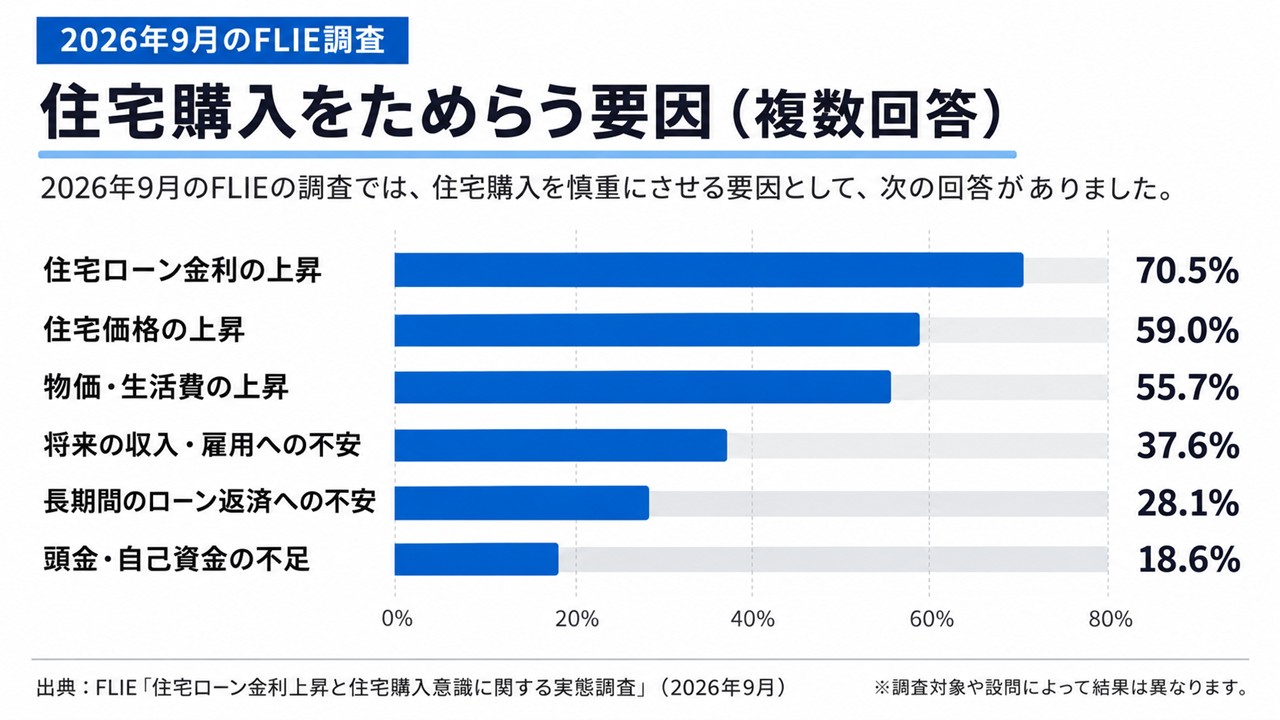
確かに、金利は上がっています。しかし、住宅ローンを変動金利で借りることを想定しているのであれば、ニュースで報じられるほど悲観的になる必要はないのではないか。
私はそう考えています。
世の中には、経済に対するリテラシーにずいぶん格差があります。
私は大学の経済学部を卒業し、社会人になってからも毎朝、日本経済新聞を読むことを習慣にしてきました。住宅ローンの相談も人生で千件くらいはやっているのではないか?そんな私が思うこと。
住宅ローンを組む人は、金利の仕組みぐらいは理解してから判断してもらいたいと思います。
固定金利と変動金利は、そもそも別物
住宅ローンには大きく分けて、固定金利と変動金利があります。
この2つは金利を決める仕組みが異なるので、必ずしも同じようには動きません。
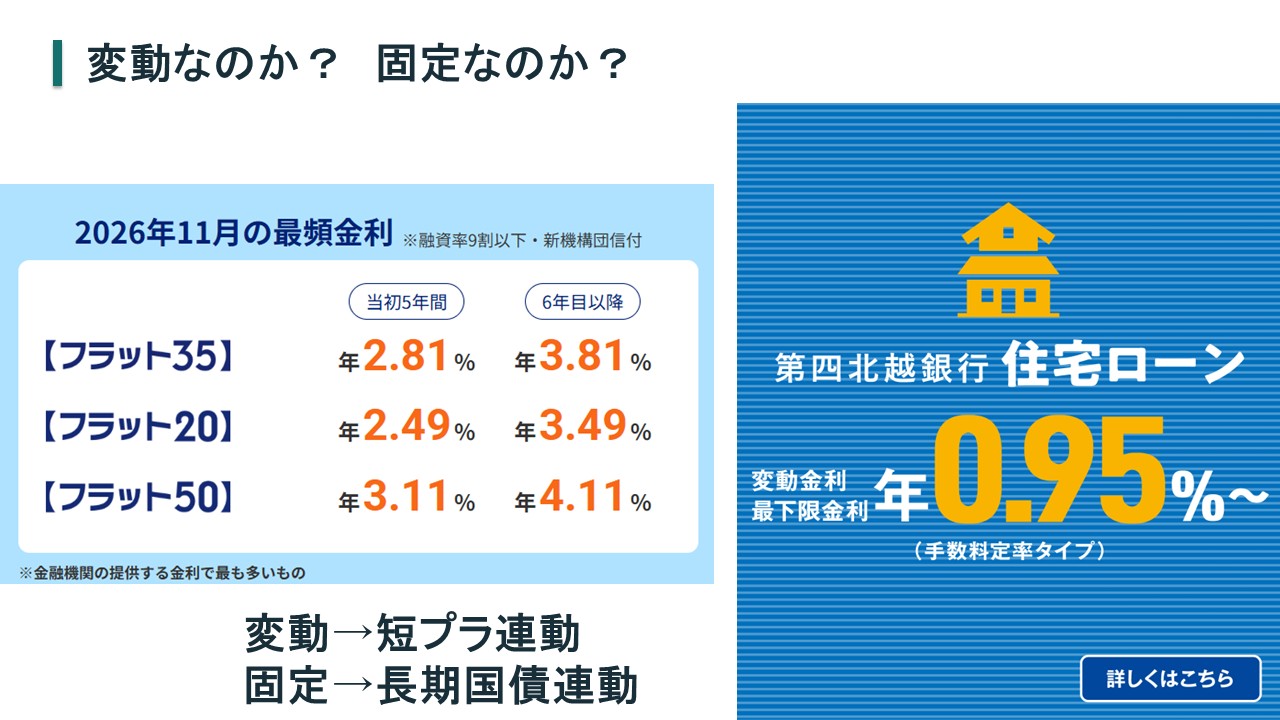
固定金利は、主に「5年・10年物国債」などの長期金利の影響を受けます。
2026年に入ってから、この長期金利が大きく上昇しました。
背景には物価上昇や日銀の金融政策だけでなく、日本の財政運営に対する金融市場の警戒感もあります。
高市政権の積極財政路線により、国債の発行や財政赤字が今後どうなるのか。市場はそうしたリスクも織り込んで国債を売買しています。
将来のインフレや金利の見通し、財政に対する不安など、複数の要因によって長期金利は決まるのです。
その結果、固定金利の代表格である「フラット35」は、2026年11月の最頻金利が年3.81%となっています。
ずいぶん高くなったものです。
この情報に目が行って、「金利が高すぎて」とまどうわけです。
変動金利は、景気を調整する政策金利と関係する
一方の変動金利は、主に日銀の政策金利の影響を受けます。
分かりやすくいえば、国が景気をどちらへ誘導したいかによって動く金利です。
景気が悪ければ、金利を低くして企業がお金を借りやすくする。設備投資を増やして経済を活発にする。
逆に景気が過熱し、物価が上がりすぎれば、金利を引き上げて経済活動を落ち着かせる。
これが金融政策の基本です。
銀行の変動型住宅ローンは、一般に「短期プライムレート」などを参考に決められます。
短期プライムレートとは、銀行が信用力の高い企業に対して、1年以内の短期融資を行う際の基準となる金利です。
住宅ローンでは、銀行が定める基準金利から、借りる人の条件などに応じて一定の優遇幅を差し引き、実際の適用金利が決まります。
例えば、地元の第四北越銀行。
2026年9月に公表されていた変動金利は、優遇適用後で年0.70〜1.60%という幅がありました。
同じ銀行で借りても、全員が同じ金利になるわけではありません。
年収や勤務先、勤続年数、自己資金、借入額などによって、銀行側が判断する返済リスクが異なるからです。
銀行にとって、貸したお金が確実に返ってくるかどうかは極めて重要なのです。
変動金利は、これからどこまで上がるのか
ここが一番気になるところでしょう。
日銀は2026年9月に政策金利を1.25%へ引き上げました。したがって、変動金利も上昇局面に入っていることは認識しておかなければなりません。
ただし、私は日本経済が高度経済成長期のような活況を取り戻し、金利が際限なく上がっていくような展開は考えにくいと思っています。
人口減少が進み、国内の潜在成長率も高くない。企業も家計も、金利が上がれば借り入れや投資に慎重になります。
つまり、日銀も経済への影響を無視して金利を上げ続けることはできないでしょう。
もちろん、物価上昇や円安が長引けば、追加利上げが進む可能性はあります。
大切なのは、金利が上がらないと決めつけることではなく、多少上がっても無理なく返済できる金額で借りることです。
私は、現時点でも住宅ローンを検討する際には、変動金利を第一候補に考えるのが合理的だと思っています。
金利上昇より、建築費の上昇を心配した方がよいのでは?
そして、もう一つ考えてもらいたいことがあります。
それは住宅の建築費です。
建築資材、職人の人件費、輸送費など、住宅を建てるためのコストは上昇してきました。
これから先、建築費が以前のような水準に戻ることは、あまり期待できないでしょう。
仮に5,000万円の住宅取得費用が、毎年2%ずつ上昇するとします。
1年後には5,100万円。3年後には約5,306万円です。
わずか3年待つだけで、約300万円も高くなってしまう計算です。
もちろん、将来の建築費が必ず毎年2%上がるという意味ではありません。
しかし、金利がもう少し落ち着くまで待とうと考えている間に、建築費がそれ以上に上がってしまうことは十分に考えられます。
一方で、住宅ローンを変動金利で借りた場合、その後の金利は借入時の水準で固定されるわけではありません。
だからこそ、住宅価格の上昇と将来の返済負担を、両方考えなければなりません。
住宅ローンのニュースだけで、家づくりを延期しない
最近の住宅取得を取り巻く環境は、確かに厳しくなっています。
建築費も上がった。住宅ローン金利も上がった。
それでも、家づくりを検討している人が「金利が高くなったから、しばらく様子を見よう」と判断するのは、少々もったいない気がします。
建築費が上がるということは、早めに建てた人の住宅の資産価値は下がらないということを意味します。
事実、転居などの理由で、今年だけでオーナーさんが3件もの自宅売却の事例がありました。
15年以上前に建てた方の事例では、当時の土地建物の取得費と、売却額が大差がなかったということに。
これ、仮に賃貸で月額9万円払っていたならば、15年間で1620万円に匹敵します。
まともな住宅を手に入れることで、資産形成につながった事例じゃないかと感じました。
ローンに不安な方は、住宅ローンを借りる際には、金利がさらに1%程度上がっても返済に困らないか、事前に確かめておくことが大切です。
そのうえで十分な返済余力があるのであれば、金利のニュースに振り回されるよりも、家族にとっていつ家を手に入れるのがよいのかを考えた方がいい。
特に子育て世代にとって、住宅で過ごす時間には限りがあります。
子どもが小さいうちに庭で遊ばせたい。広いリビングで家族の時間を楽しみたい。
そんな暮らしを実現する時期を、金利が下がるかもしれないという期待だけで何年も先送りするのは、どうなのでしょう。
住宅は金融商品ではなく、暮らしを豊かにするためのものです。
借りすぎには十分注意する。
そのうえで、金利と建築費の両方を冷静に見ながら、家づくりのタイミングを判断していただきたいと思います。